
ዛሬ ላይ በኢትዮጵያ ከከተማ የታክሲ ትራንስፖርት አገልግሎት ሰጪዎች ጀምሮ ሆቴሎች፣ ፀጉር ቤቶች፣ የሸቀጣሸቀጥ ሱቆች እና ሌሎችም የምርት እና አገልግሎት የንግድ ልውውጦች ከወረቀት ገንዘብ ተላቅቀው ወደ ዲጂታል አማራጮች በከፍተኛ ፍጥነት እየተሸጋገሩ ነው።
“በቴሌብር አስገባልኝ”... “ሲቢኢ አለህ?”... “በመረጥሽው/በመረጥኸው የዲጂታል አማራጭ ክፍያ እቀበላለሁ”፤ እነዚህ ድምፆች ዛሬ የየዕለቱ የሕይወታችን እና የንግድ እንቅስቃሴያችን አካል ሆነዋል።

በኢትዮጵያ የ4ጂ እና 5ጂ መሠረተ ልማቶች በመስፋፋታቸው፣ የዲጂታል ክፍያ ሥርዓቱ ከዕለት ወደ ዕለት በመዘመኑ ምክንያት አሁን ላይ ለ99.8 በመቶ ሕዝብ ተደራሽ መሆን ችሏል።
ቀደም ሲል በአካል ባንክ ሄዶ ሰልፍ መያዝ እና ወረቀት በመሙላት ይንገላታ የነበረው ኢትዮጵያዊ ዛሬ ላይ በኪሱ "ባንክ" ይዞ የሚንቀሳቀስበት አዲስ የማንሠራራት ምዕራፍ ላይ ደርሷል።
እንደ ቴሌብር፣ ኤም-ፔሳ፣ ሞባይል ባንኪንግ፣ ኢንተርኔት ባንኪንግ፣ ካርድ፣ ኤቲኤም እና ፖስ ያሉ የክፍያ አማራጮች ግብይቶቻችንን ከመቼውም ጊዜ በላይ ቀላል አድርገውታል።
በዘርፉ ትልቅ ስኬት ያስመዘገበው የቴሌብር መተግበሪያ ብቻውን በ3 ዓመታት ውስጥ ደንበኞቹን ከ60 ሚሊዮን በላይ በማድረስ፣ ከ6.88 ትሪሊዮን ብር በላይ የገንዘብ ዝውውር አስተናግዷል።

በአጠቃላይ በኢትዮጵያ ከ7.5 ትሪሊዮን ብር በላይ በዲጂታል አማራጭ መዘዋወሩ እና በሞባይል የሚደረገው ክፍያ በጥሬ ገንዘብ ከተደረገው መብለጡ የሽግግሩን ጥልቀት በጉልህ ያሳያል።
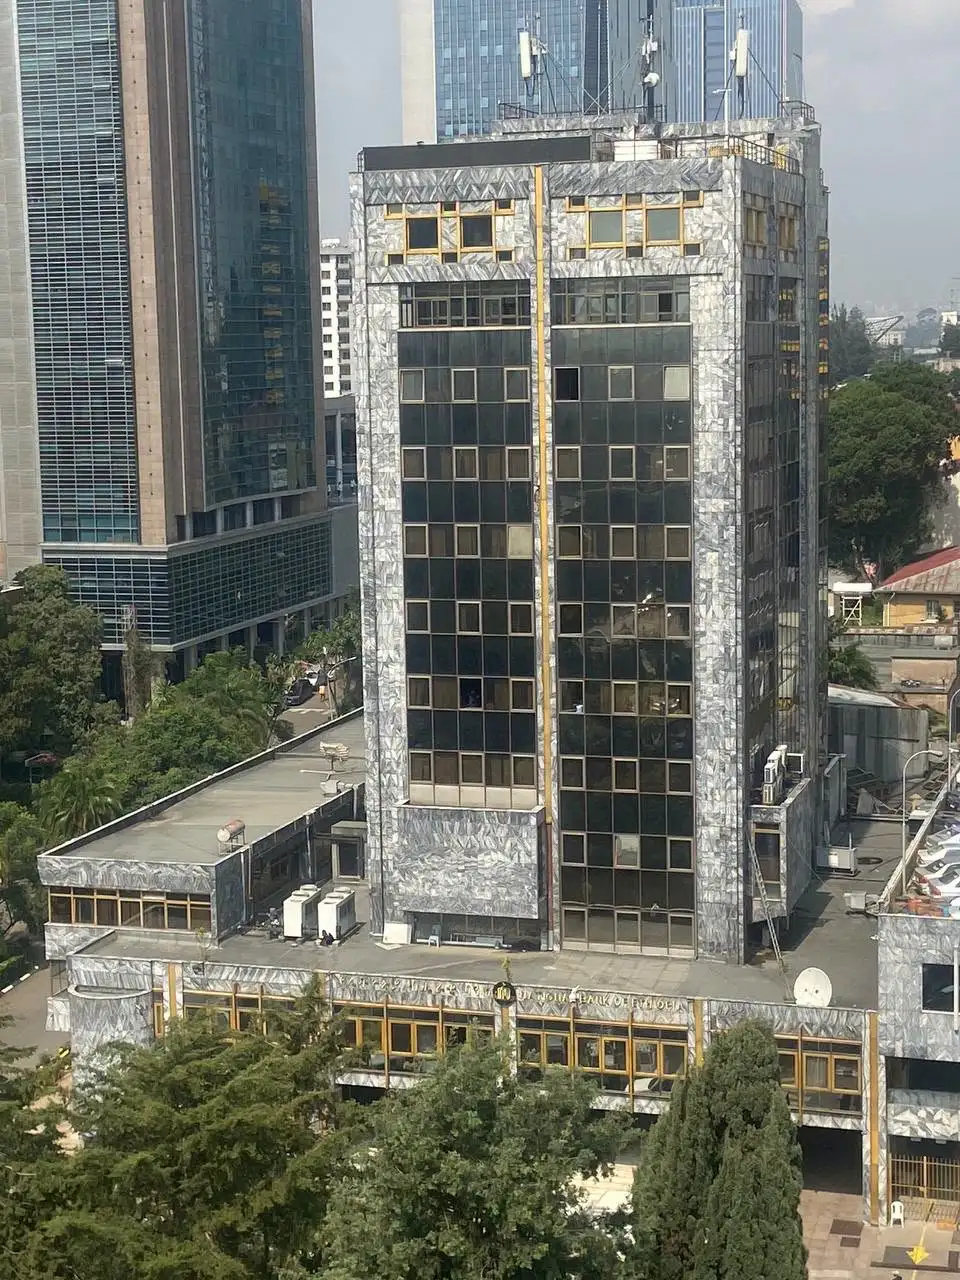
ለዚህ ታሪካዊ ዲጂታል ፋይናንስ ማንሠራራት የኢትዮጵያ ብሔራዊ ባንክ ያስቀመጣቸው የፖሊሲ ማሻሻያዎች እና የሪፎርም ዕርምጃዎች ከፍተኛ አስተዋጽኦ አበርክተዋል።
የኢትዮጵያ ብሔራዊ ባንክ አሠራሩን በጥብቅ ቁጥጥር እና በዘመናዊ ቴክኖሎጂ በመደገፍ፣ ሕገ ወጥ የገንዘብ ዝውውርን እና ማጭበርበርን በመከላከል በቢሊዮን የሚቆጠር ሀብት ማዳን እና የተጠርጣሪዎችን ሒሳብ በማገድ ደኅንነቱ የተጠበቀ የኢኮኖሚ ሥርዓት መገንባት ችሏል።

ይህ ዘመናዊ አሠራር የግብይት ወጪን በመቀነስ፣ ግልጽነትን በመፍጠር እና ሰፊውን ኅብረተሰብ ወደ መደበኛ የፋይናንስ መረብ በማስገባት በግብርና፣ በኮንስትራክሽን እና በቱሪዝም ዘርፎች ለተጀመረው የብልጽግና ጉዞ አስተማማኝ የፋይናንስ የጀርባ አጥንት ሆኖ እያገለገለ ነው።
በናትናኤል ጸጋዬ
አስተያየትዎን እዚህ ያስፍሩ: